Domain bodenordnungskataster.de kaufen?
Wir ziehen mit dem Projekt
bodenordnungskataster.de um.
Sind Sie am Kauf der Domain
bodenordnungskataster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenordnungskataster.de kaufen?
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Vorsteuerabzug
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
FACOM Set Landwirtschaft Wartung 142-tlgSortiment in Modulen mit Schaumstoffeinsatz für den Einsatz in der Landwirtschaft, passend für JET und ROLL Werkstattwagen Anwendungsbeispiele:LandwirtschaftLieferumfang:MODM.440-1 Ring-Maulschlüssel 440 - 5tlgMODM.HLA2PB 1/2" Steckschlüssel - 13tlg.MODM.MI10XL Schlagwerkzeuge, 6tlg.MODM.S1A 1/2" Steckschlüssel-Set - 23tlg.MODM.AT4 Schraubendreher - 9tlg.MODM.AT5 - Schraubendreher - 10tlg.1733,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
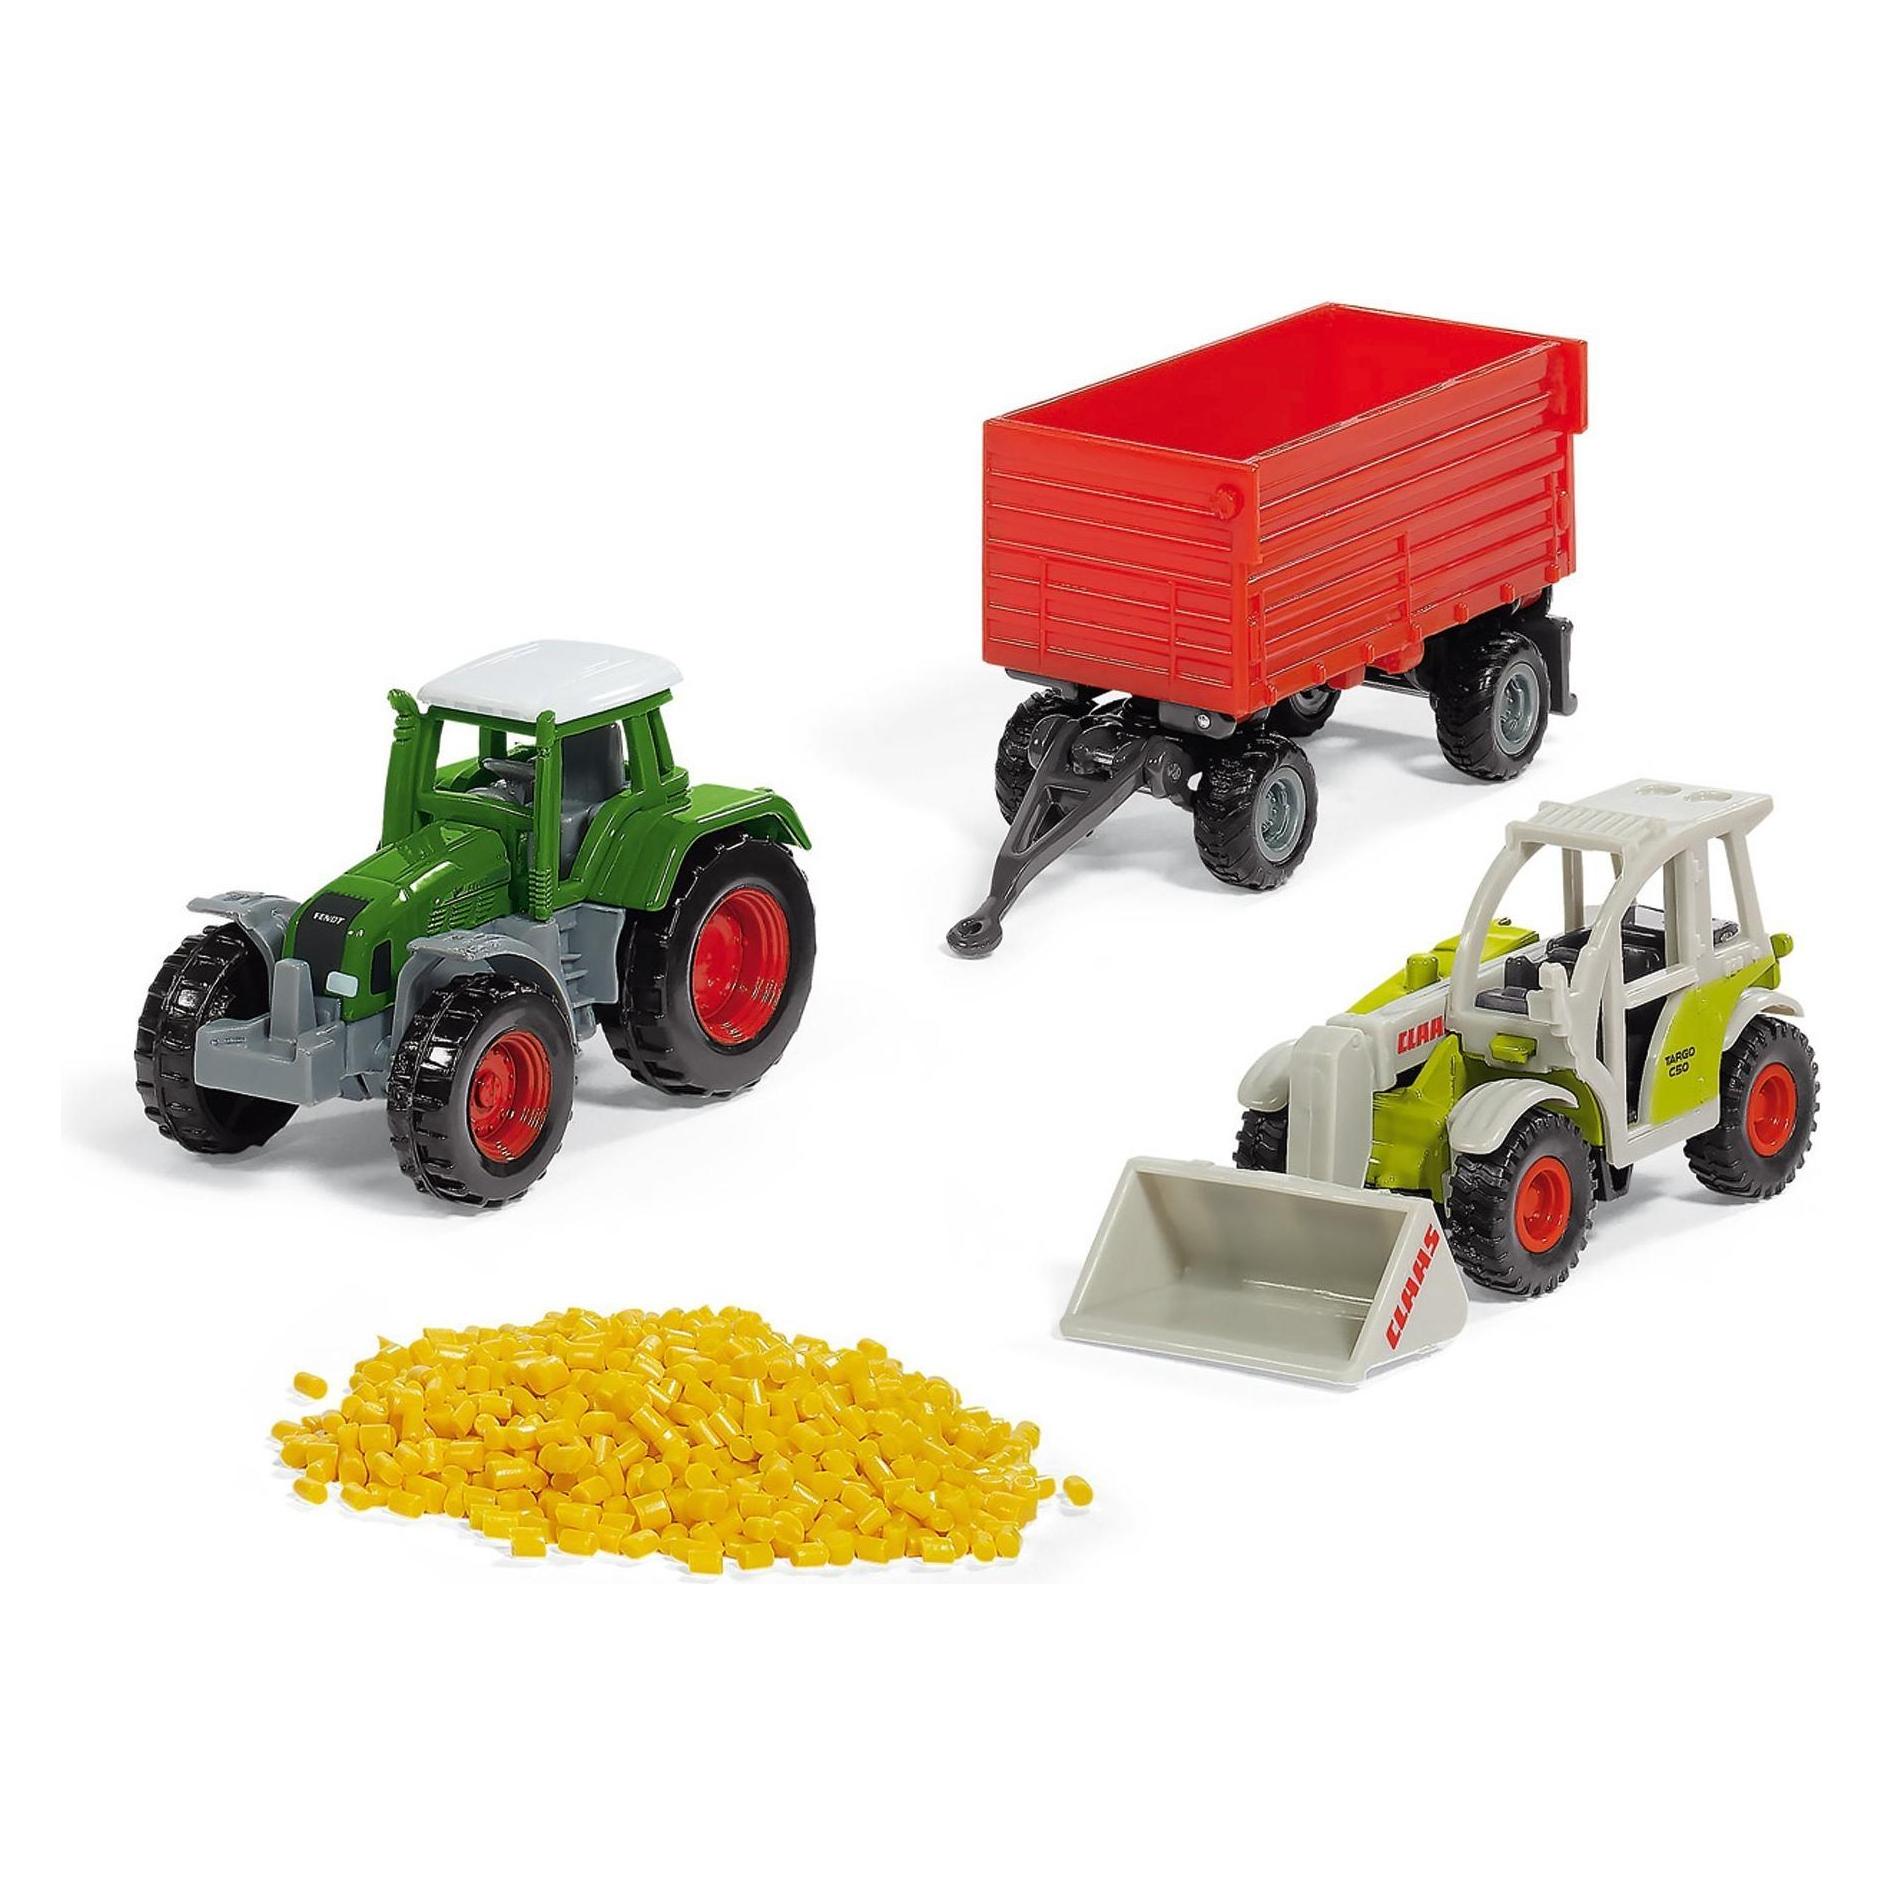
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **


Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
FACOM Set Landwirtschaft Wartung 142-tlgSortiment in Modulen mit Schaumstoffeinsatz für den Einsatz in der Landwirtschaft, passend für JET und ROLL Werkstattwagen Anwendungsbeispiele:LandwirtschaftLieferumfang:MODM.440-1 Ring-Maulschlüssel 440 - 5tlgMODM.HLA2PB 1/2" Steckschlüssel - 13tlg.MODM.MI10XL Schlagwerkzeuge, 6tlg.MODM.S1A 1/2" Steckschlüssel-Set - 23tlg.MODM.AT4 Schraubendreher - 9tlg.MODM.AT5 - Schraubendreher - 10tlg.1733,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
Ähnliche Suchbegriffe für Vorsteuerabzug
-
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologische LandwirtschaftÖkologische Landwirtschaft , Die Ökologische Landwirtschaft hat sich zu einer stark wissensbasierten Wirtschaftsweise entwickelt. Für eine erfolgreiche Beschäftigung mit und in ihr braucht es vielfältige Kenntnisse. Die aktualisierte 2. Auflage vermittelt neben Spezialwissen auch Kenntnisse über Querbeziehungen zwischen den zahlreichen Wissensgebieten landwirtschaftlicher (Betriebs-)Systeme. Die neuen Kapitel zu den Themen Naturschutz, Klimawandel, Verbraucherakzeptanz und Internationaler Handel mit Ökoprodukten behandeln aktuelle Fragestellungen mit großer Relevanz für die Ökologische Landwirtschaft. Das neue Layout mit einem größeren Format und einer verbesserten Darstellung von Abbildungen und Tabellen erhöht die Lesefreundlichkeit und erleichtert das Lernen. Eine ideale Einführung insbesondere für Bachelor-Studierende der Agrarwissenschaften und angrenzender Studienrichtungen. , Ausbauwerkzeuge > Elektronikzubehör , Auflage: 2. aktual. und erweiterte Auflage, Erscheinungsjahr: 20220117, Produktform: Kartoniert, Redaktion: Wachendorf, Michael~Bürkert, Andreas~Graß, Rüdiger, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2. aktual. und erweiterte Auflage, Seitenzahl/Blattzahl: 376, Keyword: Agraringenieurwissenschaften; Agrarwissenschaft studieren; Artgerechte Tierhaltung; Biodiversität; Bioland; Boden; Bodenschutz; Demeter; Forstwirtschaft; Globale Klimawandeleffekte; Glyphosat; Handel mit Ökoprodukten; Klimarelevanz von Ökoprodukten; Klimawandel; Klimawandel und Landwirtschaft; Klimawandelanpassung; Landwirtschaft; Lehrbuch; Naturschutzmaßnahmen; Pflanzenbau; Produktionsfaktor Boden; Produktionsfaktor Kapital; Richtlinien der Ökologischen Landwirtschaft; Studium Agrarwissenschaft; Szenarien des Klimawandels; Zertifizierung; biologisch-dynamische Landwirtschaft; herkömmliche Landwirtschaft; Ökolandbau; Ökolandbau in den Subtropen; Ökolandbau in den Tropen; Ökolandwirt, Fachschema: Ökologie / Landwirtschaft, Ernährung~Umwelt / Tiere, Pflanzen~Ökologie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Ökologischer Landbau~Forstwirtschaft und Waldbau: Praxis und Techniken, Bildungszweck: für die Hochschule, Warengruppe: TB/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Ökologie, Biosphäre, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 238, Breite: 169, Höhe: 25, Gewicht: 912, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825248635, eBook EAN: 9783838555270, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 153757140,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.