Domain bodenordnungskataster.de kaufen?
Wir ziehen mit dem Projekt
bodenordnungskataster.de um.
Sind Sie am Kauf der Domain
bodenordnungskataster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenordnungskataster.de kaufen?
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
Ähnliche Suchbegriffe für Kalkulatorische
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
FACOM Set Landwirtschaft Wartung 142-tlgSortiment in Modulen mit Schaumstoffeinsatz für den Einsatz in der Landwirtschaft, passend für JET und ROLL Werkstattwagen Anwendungsbeispiele:LandwirtschaftLieferumfang:MODM.440-1 Ring-Maulschlüssel 440 - 5tlgMODM.HLA2PB 1/2" Steckschlüssel - 13tlg.MODM.MI10XL Schlagwerkzeuge, 6tlg.MODM.S1A 1/2" Steckschlüssel-Set - 23tlg.MODM.AT4 Schraubendreher - 9tlg.MODM.AT5 - Schraubendreher - 10tlg.1733,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
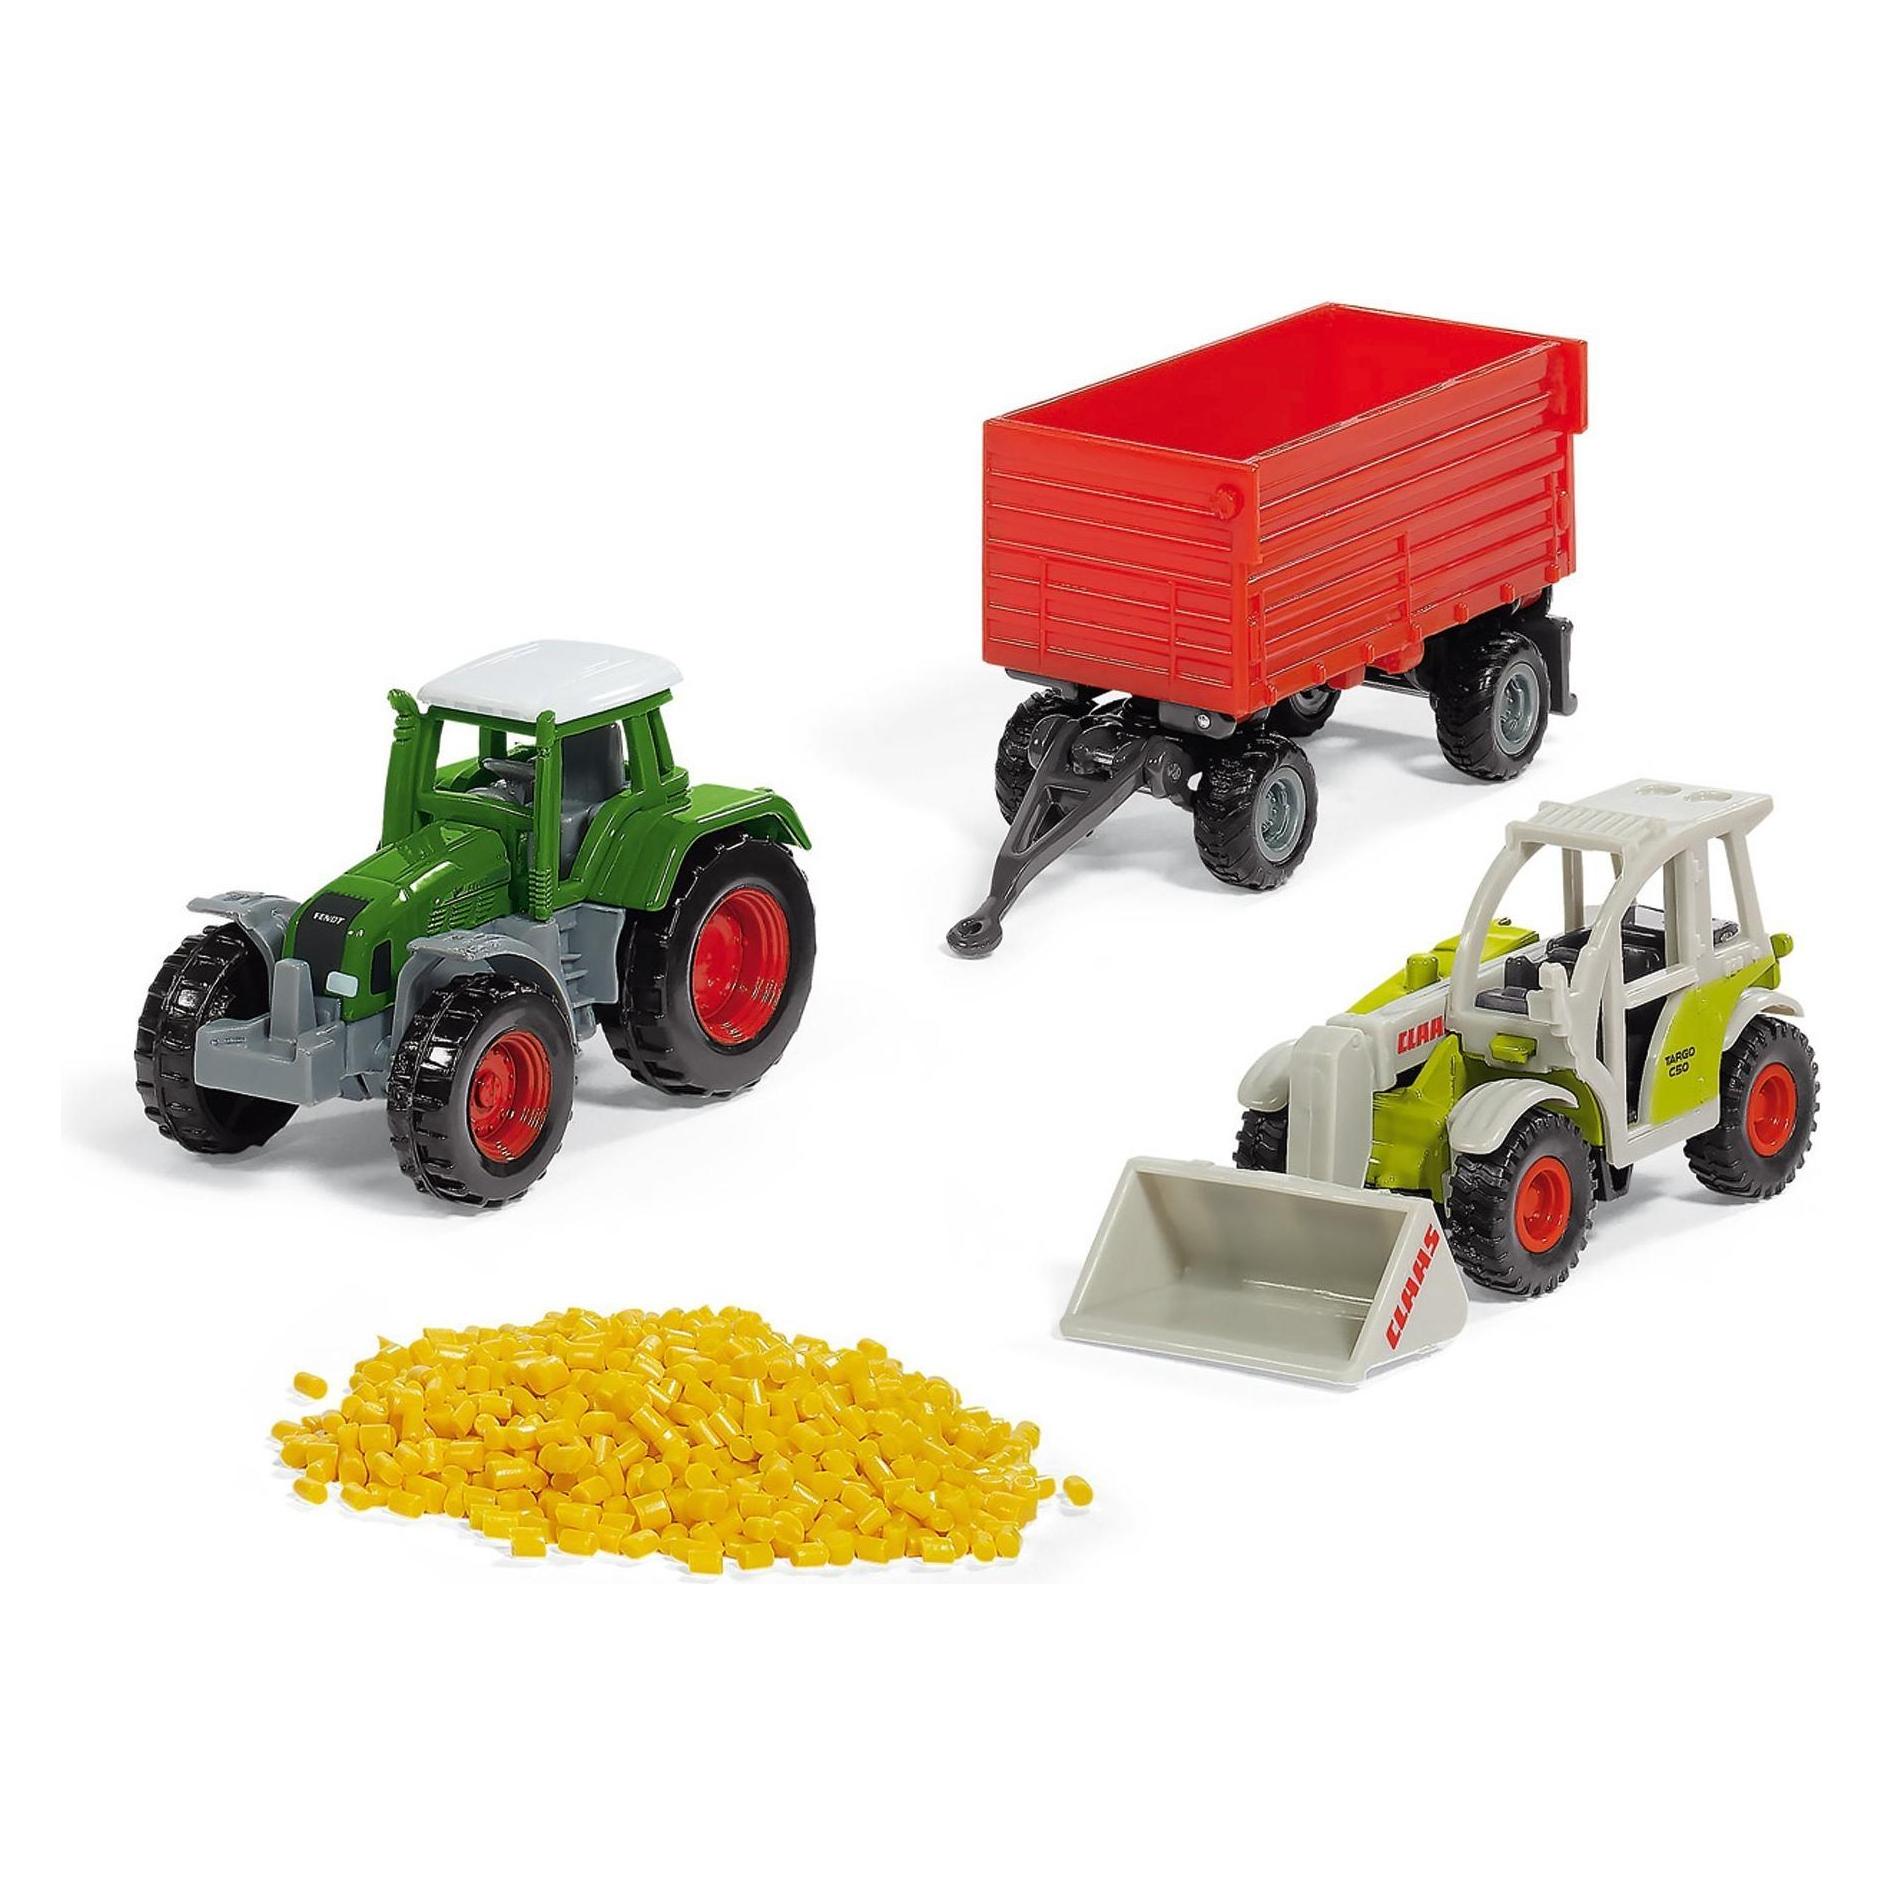
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Postletale Landwirtschaft, Fachbücher von Stefan MannEs gibt viele Bücher auf dem Markt, die uns erklären, warum wir aufhören sollten, Fleisch zu produzieren und zu essen. Dieses Buch dagegen erklärt, warum wir aufhören werden, Fleisch zu produzieren und zu essen. Und was sich dadurch in der Landwirtschaft verändern wird. Tierrechtler verweisen gerne auf die Abschaffung der Sklavenhaltung und zeigen, worin die vielen Parallelen zur Befreiung landwirtschaftlicher Nutztiere liegen. Leider erklären sie nicht, warum die Sklavenhaltung zwischen 1833 und 1987 in jedem Land der Welt abgeschafft wurde, die Tierproduktion aber in keinem Land der Welt abgeschafft wurde, sondern der globale Fleischkonsum weiter wächst. Es gilt also einerseits zu erklären, warum das Unbehagen immer mehr Konsumenten mit dem, was die einen Wertschöpfungskette, die anderen Tötungsmaschinerie nennen, nicht zu einem Paradigmenwechsel geführt hat. Und warum derzeit die Voraussetzungen dafür geschaffen werden, damit sich dies ändert. So füllt "Postletale Landwirtschaft" die Lücke zwischen tierethischen Abhandlungen und der Fülle "wertfreier" agrar- und umweltwissenschaftlicher Literatur zur Dynamik und den Auswirkungen des Fleischkonsums. Das Buch stellt dar, welche ethischen und welche ökologischen Probleme zwangsläufig zu einer Transformation der Landwirtschaft führen werden. Höchstwahrscheinlich einer Landwirtschaft, zu der das Töten von Tieren nicht mehr gehören wird.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **


Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **
Wie berechnet man kalkulatorische Abschreibungen?
Kalkulatorische Abschreibungen werden nicht auf Basis von tatsächlichen Anschaffungskosten berechnet, sondern dienen der internen Kostenrechnung zur Berücksichtigung von Wertminderungen auf Vermögensgegenstände. Um kalkulatorische Abschreibungen zu berechnen, wird in der Regel eine fiktive Nutzungsdauer festgelegt und ein entsprechender Abschreibungssatz angewendet. Dieser Abschreibungssatz kann auf verschiedenen Methoden basieren, wie zum Beispiel der linearen Abschreibung oder der degressiven Abschreibung. Die Höhe der kalkulatorischen Abschreibungen beeinflusst somit die Kosten- und Erfolgsrechnung eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
FACOM Set Landwirtschaft Wartung 142-tlgSortiment in Modulen mit Schaumstoffeinsatz für den Einsatz in der Landwirtschaft, passend für JET und ROLL Werkstattwagen Anwendungsbeispiele:LandwirtschaftLieferumfang:MODM.440-1 Ring-Maulschlüssel 440 - 5tlgMODM.HLA2PB 1/2" Steckschlüssel - 13tlg.MODM.MI10XL Schlagwerkzeuge, 6tlg.MODM.S1A 1/2" Steckschlüssel-Set - 23tlg.MODM.AT4 Schraubendreher - 9tlg.MODM.AT5 - Schraubendreher - 10tlg.1733,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Kalkulatorische
-
Postletale Landwirtschaft, Fachbücher von Stefan MannEs gibt viele Bücher auf dem Markt, die uns erklären, warum wir aufhören sollten, Fleisch zu produzieren und zu essen. Dieses Buch dagegen erklärt, warum wir aufhören werden, Fleisch zu produzieren und zu essen. Und was sich dadurch in der Landwirtschaft verändern wird. Tierrechtler verweisen gerne auf die Abschaffung der Sklavenhaltung und zeigen, worin die vielen Parallelen zur Befreiung landwirtschaftlicher Nutztiere liegen. Leider erklären sie nicht, warum die Sklavenhaltung zwischen 1833 und 1987 in jedem Land der Welt abgeschafft wurde, die Tierproduktion aber in keinem Land der Welt abgeschafft wurde, sondern der globale Fleischkonsum weiter wächst. Es gilt also einerseits zu erklären, warum das Unbehagen immer mehr Konsumenten mit dem, was die einen Wertschöpfungskette, die anderen Tötungsmaschinerie nennen, nicht zu einem Paradigmenwechsel geführt hat. Und warum derzeit die Voraussetzungen dafür geschaffen werden, damit sich dies ändert. So füllt "Postletale Landwirtschaft" die Lücke zwischen tierethischen Abhandlungen und der Fülle "wertfreier" agrar- und umweltwissenschaftlicher Literatur zur Dynamik und den Auswirkungen des Fleischkonsums. Das Buch stellt dar, welche ethischen und welche ökologischen Probleme zwangsläufig zu einer Transformation der Landwirtschaft führen werden. Höchstwahrscheinlich einer Landwirtschaft, zu der das Töten von Tieren nicht mehr gehören wird.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologische LandwirtschaftÖkologische Landwirtschaft , Die Ökologische Landwirtschaft hat sich zu einer stark wissensbasierten Wirtschaftsweise entwickelt. Für eine erfolgreiche Beschäftigung mit und in ihr braucht es vielfältige Kenntnisse. Die aktualisierte 2. Auflage vermittelt neben Spezialwissen auch Kenntnisse über Querbeziehungen zwischen den zahlreichen Wissensgebieten landwirtschaftlicher (Betriebs-)Systeme. Die neuen Kapitel zu den Themen Naturschutz, Klimawandel, Verbraucherakzeptanz und Internationaler Handel mit Ökoprodukten behandeln aktuelle Fragestellungen mit großer Relevanz für die Ökologische Landwirtschaft. Das neue Layout mit einem größeren Format und einer verbesserten Darstellung von Abbildungen und Tabellen erhöht die Lesefreundlichkeit und erleichtert das Lernen. Eine ideale Einführung insbesondere für Bachelor-Studierende der Agrarwissenschaften und angrenzender Studienrichtungen. , Ausbauwerkzeuge > Elektronikzubehör , Auflage: 2. aktual. und erweiterte Auflage, Erscheinungsjahr: 20220117, Produktform: Kartoniert, Redaktion: Wachendorf, Michael~Bürkert, Andreas~Graß, Rüdiger, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2. aktual. und erweiterte Auflage, Seitenzahl/Blattzahl: 376, Keyword: Agraringenieurwissenschaften; Agrarwissenschaft studieren; Artgerechte Tierhaltung; Biodiversität; Bioland; Boden; Bodenschutz; Demeter; Forstwirtschaft; Globale Klimawandeleffekte; Glyphosat; Handel mit Ökoprodukten; Klimarelevanz von Ökoprodukten; Klimawandel; Klimawandel und Landwirtschaft; Klimawandelanpassung; Landwirtschaft; Lehrbuch; Naturschutzmaßnahmen; Pflanzenbau; Produktionsfaktor Boden; Produktionsfaktor Kapital; Richtlinien der Ökologischen Landwirtschaft; Studium Agrarwissenschaft; Szenarien des Klimawandels; Zertifizierung; biologisch-dynamische Landwirtschaft; herkömmliche Landwirtschaft; Ökolandbau; Ökolandbau in den Subtropen; Ökolandbau in den Tropen; Ökolandwirt, Fachschema: Ökologie / Landwirtschaft, Ernährung~Umwelt / Tiere, Pflanzen~Ökologie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Ökologischer Landbau~Forstwirtschaft und Waldbau: Praxis und Techniken, Bildungszweck: für die Hochschule, Warengruppe: TB/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Ökologie, Biosphäre, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 238, Breite: 169, Höhe: 25, Gewicht: 912, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825248635, eBook EAN: 9783838555270, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 153757140,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toi-Toys 28497Z - TRACTOR Landwirtschaft FahrzeugeToi-Toys 28497ZTRACTOR Landwirtschafts-Fahrzeuge – ab 3 Jahren Spielspaß für kleine Landwirte! Die TRACTOR Landwirtschafts-Fahrzeuge von Toi-Toys sind detailreiche Miniaturmodelle mit robusten Metalldruckgussteilen und Kunststoffelementen. Ob Schlepper, Mähdrescher, Häcksler oder Hoflader – jedes Fa...6,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **
-
Wie berechnet man kalkulatorische Abschreibungen?
Kalkulatorische Abschreibungen werden nicht auf Basis von tatsächlichen Anschaffungskosten berechnet, sondern dienen der internen Kostenrechnung zur Berücksichtigung von Wertminderungen auf Vermögensgegenstände. Um kalkulatorische Abschreibungen zu berechnen, wird in der Regel eine fiktive Nutzungsdauer festgelegt und ein entsprechender Abschreibungssatz angewendet. Dieser Abschreibungssatz kann auf verschiedenen Methoden basieren, wie zum Beispiel der linearen Abschreibung oder der degressiven Abschreibung. Die Höhe der kalkulatorischen Abschreibungen beeinflusst somit die Kosten- und Erfolgsrechnung eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.