Domain bodenordnungskataster.de kaufen?
Wir ziehen mit dem Projekt
bodenordnungskataster.de um.
Sind Sie am Kauf der Domain
bodenordnungskataster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenordnungskataster.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landwirtschaft früher 2027Ein Liebenswerter Wandkalender Mit 13 Fotos Aus Der Landwirtschaft Und Dem Bäuerlichen Leben Früherer Tage, Als Die Moderne Technik Noch Keinen Einzug Gehalten Hatte. Beliebt Bei Allen, Die Mit Und Von Der Landwirtschaft Leben.13,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philippi, Nikolaus: Grenzsteine in DeutschlandGrenzsteine in Deutschland , 102 Seiten mit 192 Abbildungen, darunter 158 farbige und 2 schwarz-weiß Fotos und 32 Zeichnungen. INHALTSVERZEICHNIS: Vorwort Allgemeines über Grenzen und Grenzmarkierungen Grenzbäume Grenzpfähle Grenzsteine - Allgemeines " - Stilformen " - Querschnitte " - Kopfformen " - Techniken der Symbolbearbeitung " - Arten " - " Hoheitssteine " - " Gütersteine " - " Gemarkungssteine " - " Sonstige Grenzkreuze Grenzstein-Zeugen Setzen von Grenzsteinen Grenzfrevel - Grenzstreitigkeiten Feldschieder - Ehrbare Männer Grenzumgang Grenzstreit - Patronin Grenzstein - Sagen Weitere Entwicklung der Grenzsteine Ungewöhnliche Grenzstein-Standorte - Eigenartige Grenzmarkierungen Schutz der Grenzsteine Gesetzliche Bestimmungen zum Schutz der Grenzsteine "Fundstücke" Ausklang Anhang: Dreiherrenstein Genannte Orte, Länder und Landschaften, die in Bezug zu Abbildungen stehen VORWORT: Europa ist derzeitig noch in wirtschaftlicher und politischer Umgestaltung begriffen. In Verwirklichung eines gemeinsamen Binnenmarktes entfielen bereits Grenzkontrollen. Weitere Änderungen werden von Zeit zu Zeit folgen. Gleichzeitig sinkt durch diese "Europäisierung" die Nachfrage nach dem Verlauf der trotzdem bestehenden Staatsgrenzen, sie sind herkömmlich überwiegend durch Grenzsteine markiert. Grenzsteine, um die es sich hier handelt, gehören zu jenen Grenzmarkierungen, die den Beamten des Grenzaufsichtsdienstes den Grenzverlauf an den Staatsgrenzen zeigen. Grenzsteine stehen nicht nur auf der heutigen Staatsgrenze, es gibt sie auch in allen Gegenden des Landesinneren als Überbleibsel bereits vergangener Grenzen und Zeiten. Sie sind auch auf solchen Grenzen zu finden, die im Laufe der Geschichte bedeutungslos geworden sind. Da die ehemaligen Herrscher ihre Spuren an diesen "Steinernen Geschichtsbüchern" hinterließen, lassen sich an diesen historischen Mälern auch die wechselvollen Herrschaftsverhältnisse eines Landes erkennen. Wegen ihrer verhältnismäßig geringen Größe fallen Grenzsteine im Gelände weniger auf und werden vielleicht auch deshalb weniger beachtet. Doch gerade aufgrund ihrer geschichtlichen Vergangenheit, ihrer ehemaligen Funktion und ihrer Form zählen sie zu den Kleindenkmälern. Sie können deshalb auch zu Recht einen gewissen Schutz beanspruchen. Nur bei dieser Gegebenheit können sie der Nachwelt erhalten bleiben. Grenzsteine wurden in Deutschland etwa ab dem 15. Jahrhundert gesetzt. Sie geben heute Kunde von Grundbesitztümern aus all den vergangenen Zeiten. Recht kompliziert waren damals die meisten Eigentumsverhältnisse. Will man den Schleier um das Geheimnis dieser Grenzsteine lüften und sie somit zum Reden bringen, ist es nötig, sich u.a. mit der Heimatkunde zu befassen. Kenntnisse der geschichtlichen, wirtschaftlichen und kulturellen Entwicklung eines Gebietes sind ebenfalls nützlich. Diese Schrift erklärt Entstehung und Geschichte dieser Grenzsteine. Entsprechende Zeichnungen, Grafiken, Bilder und Urkunden ergänzen diese Ausarbeitung. Historische Grenzsteine erinnern den geschichtsinteressierten Bürger an ehemalige deutsche Kleinstaaterei und Zerrissenheit, den Heimatfreunden dienen sie auch als Betätigungsfeld und Gegenstand ihrer Forschungen. Dieses Buch hat seinen Zweck erfüllt, wenn der Leser dadurch ein neues Denkmal-Schutz-Bewusstsein erfährt und er dieses auch auf diese Grenzsteine überträgt. , Einspritzpumpen > Kraftstoffversorgung , Auflage: 3. Auflage, Erscheinungsjahr: 201412, Produktform: Leinen, Autoren: Philippi, Nikolaus, Edition: ADP, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 101, Abbildungen: 2 schwarz-weiße und 158 farbige Fotos, 29 schwarz-weiße und 3 farbige Zeichnungen, Fachschema: Erdkunde~Geografie - Geograf~Grenze (politisch), Fachkategorie: Nachschlagewerke~Straßenkarten und Stadtpläne~Geographie, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Historische Geographie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 215, Breite: 155, Höhe: 12, Gewicht: 304, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A7199582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
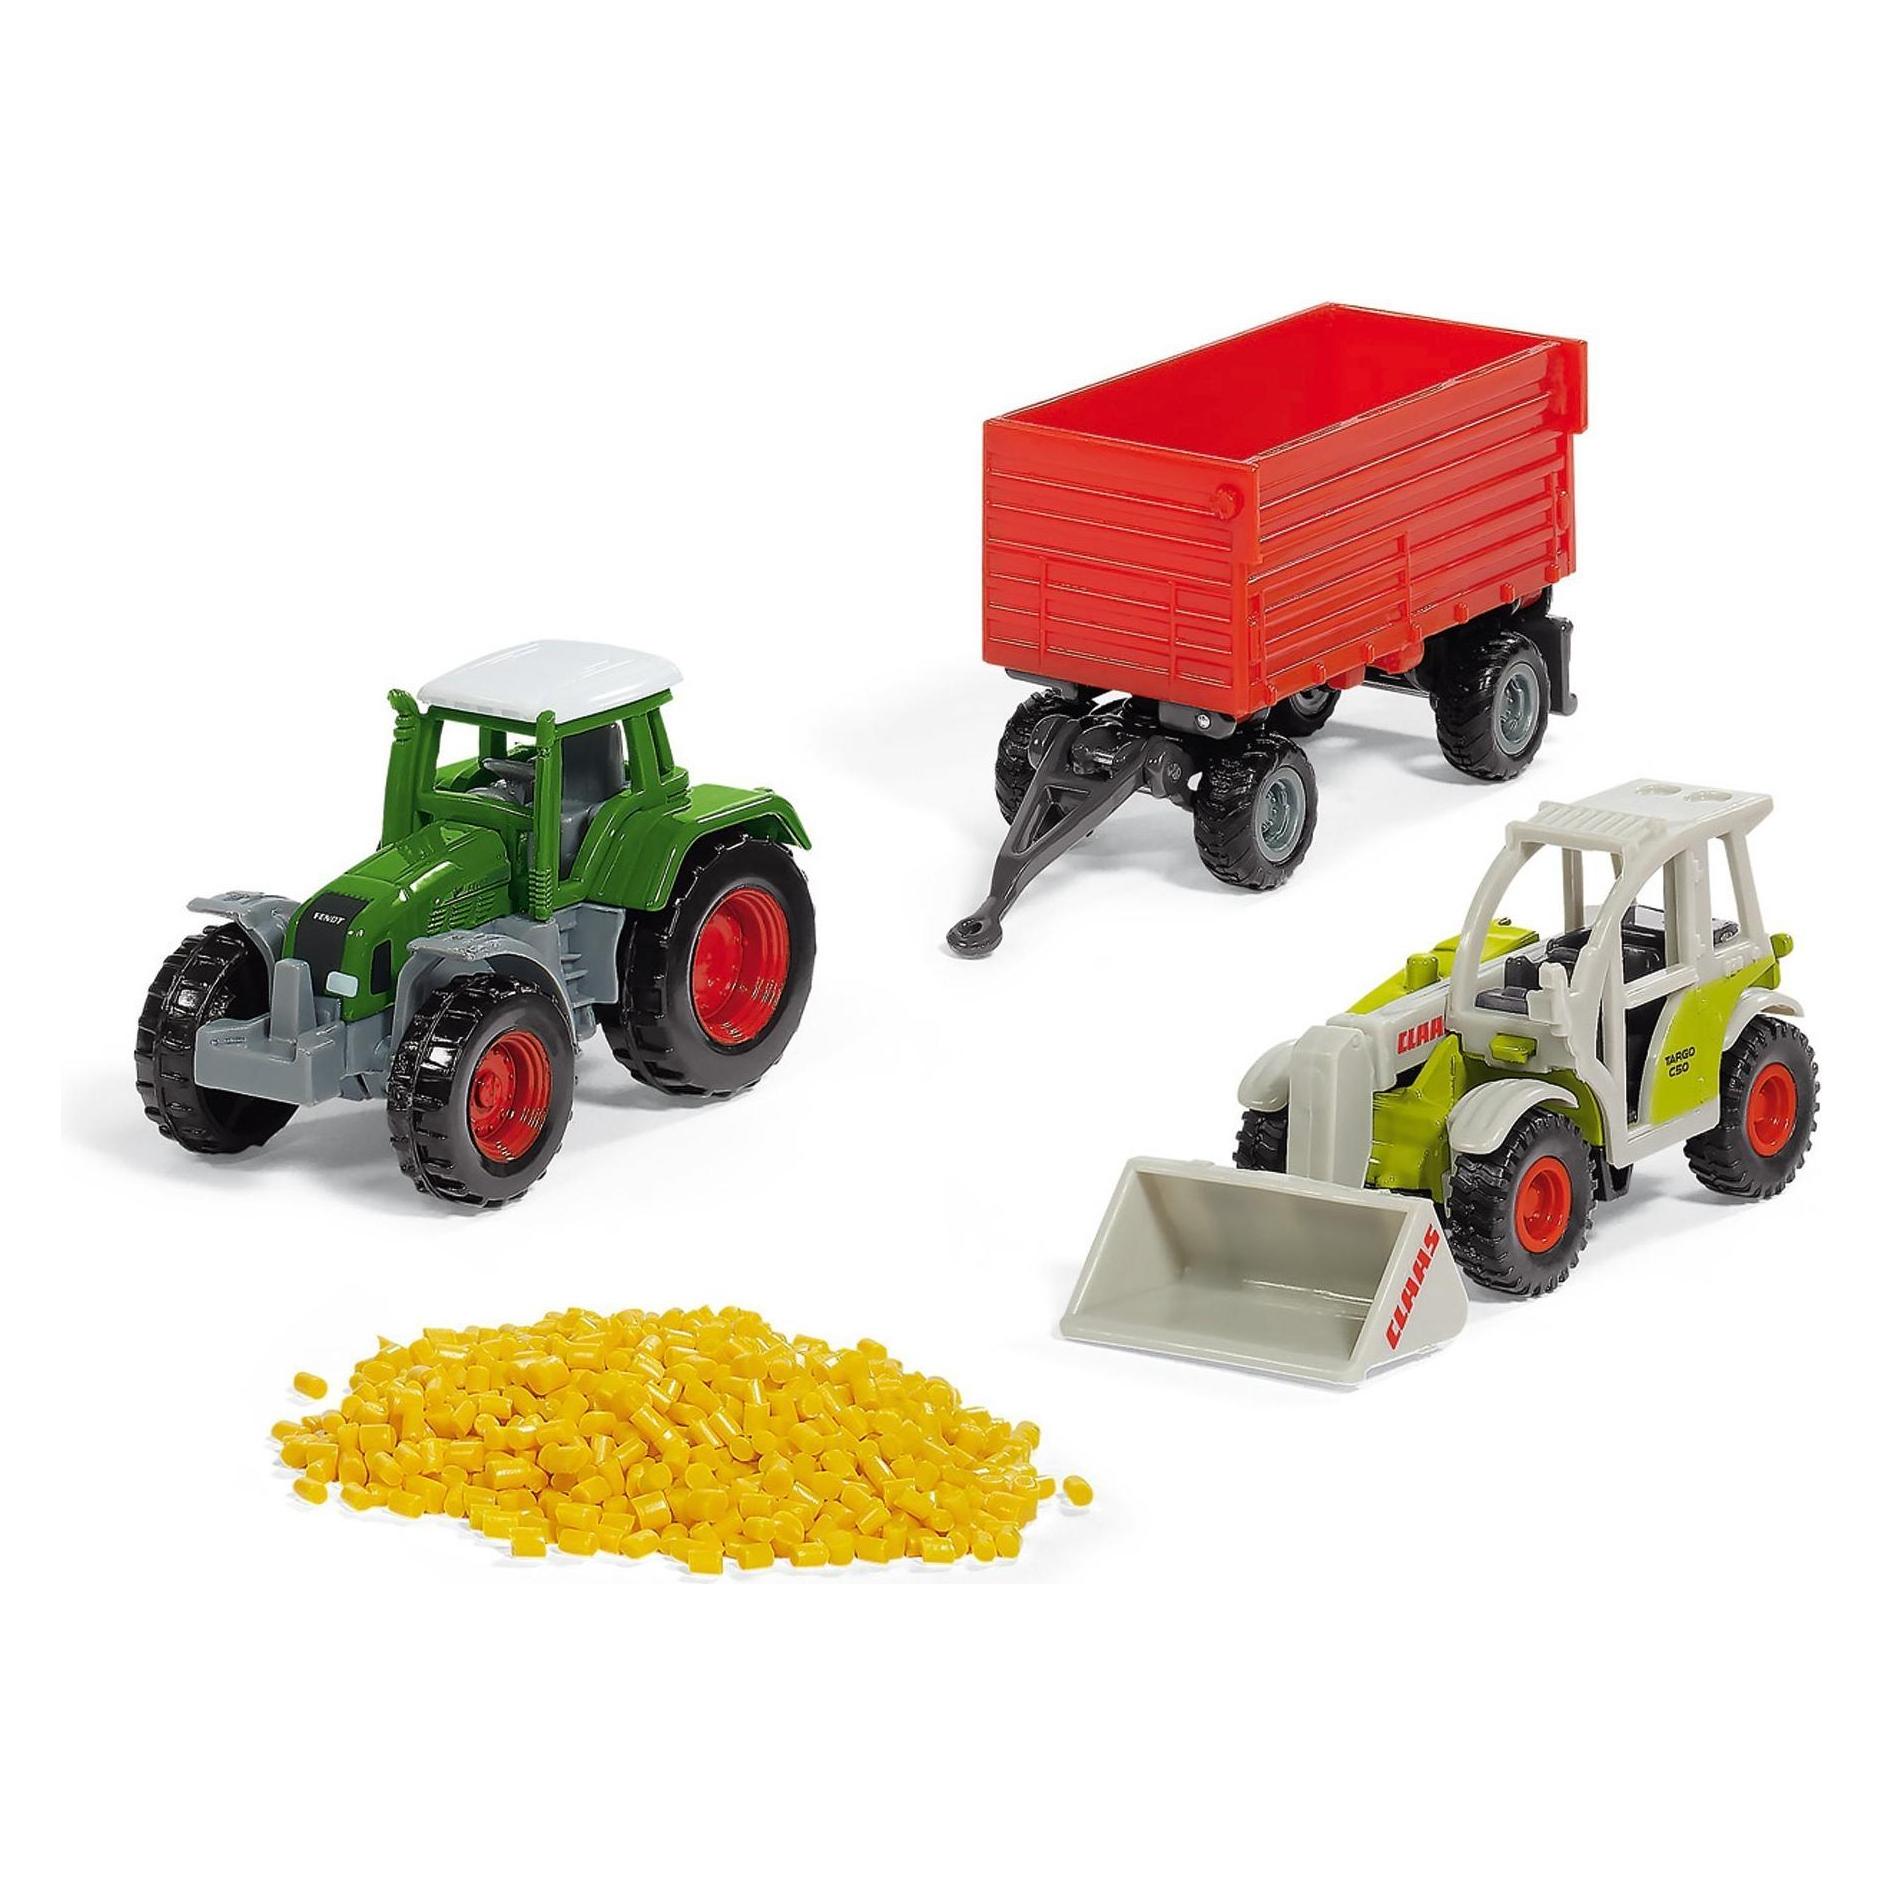
Siku 6304 Geschenkset LandwirtschaftUmfangreiches 4-teiliges Geschenkset Für Kinder Bestehend Aus 1 Traktor, 1 Claas Teleskopladers, 1 Packung Granulat Und 1 Heuladewagen Zum Detailgetreuen Nachspielen Von Landwirtschaftlichen Szenen - Langanhaltender Spielspaß Durch Unzählige...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Traktoren in der LandwirtschaftVom Stampfenden Lanz Bulldog Bis Zum Gps Gesteuerten Hightech Giganten, Die Geschichte Der Landwirtschaft Ist Untrennbar Mit Der Entwicklung Ihrer Stärksten Helfer Verbunden. Der Kalender 'traktoren In Der Landwirtschaft' Fängt Diese Faszination In...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.